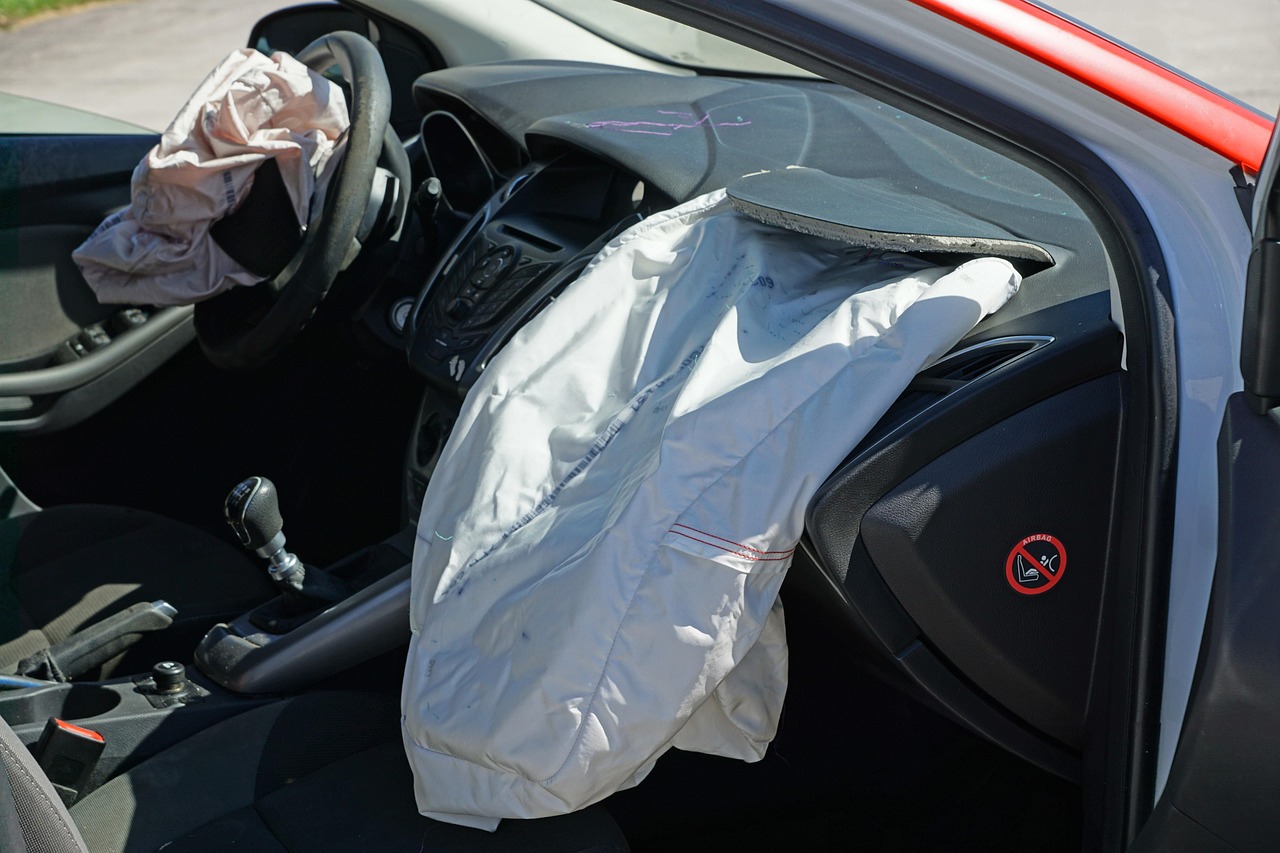
Codzienna jazda samochodem wiąże się z ryzykiem, którego nie da się całkowicie wyeliminować. Chwila nieuwagi, stłuczka na parkingu lub uszkodzona oznaczają nie tylko stres, lecz także wysokie koszty. Do tego dochodzą wydatki związane z paliwem, serwisem i utrzymaniem pojazdu. Wybór odpowiedniej polisy komunikacyjnej potraktuj zatem jako element rozsądnego zarządzania domowym budżetem. Samo obowiązkowe OC nie zawsze zapewnia ochronę, której potrzebuje kierowca. Jakie ubezpieczenie samochodu wybrać, aby dopasować zakres ochrony do wartości auta, sposobu jego użytkowania i własnych oczekiwań?
Ubezpieczenie OC i AC – czym się różnią?
Ubezpieczenie OC to obowiązkowa polisa dla każdego właściciela zarejestrowanego samochodu, który podlega temu obowiązkowi. Chroni przed finansowymi konsekwencjami szkód wyrządzonych innym uczestnikom ruchu. Jeśli kierowca spowoduje kolizję i uszkodzi cudzy pojazd, koszty naprawy pokrywa ubezpieczyciel w granicach odpowiedzialności wynikającej z przepisów. OC obejmuje również określone szkody osobowe, np. koszty leczenia poszkodowanych. Pamiętaj jednak, że OC samochodu nie służy do naprawy auta sprawcy wypadku. Jeżeli kierowca uszkodzi własny pojazd, co do zasady musi pokryć koszty z własnej kieszeni, chyba że korzysta z innej formy ochrony.
Taką możliwość daje ubezpieczenie AC, czyli autocasco. Jest to ubezpieczenie dobrowolne i może obejmować uszkodzenie samochodu, zniszczenie pojazdu, a także kradzież zgodnie z zakresem wybranego wariantu. Szczegółowe warunki zależą od umowy i ogólnych warunków ubezpieczenia. AC warto rozważyć zwłaszcza w przypadku nowego, drogiego samochodu. Przydatne jest również wtedy, gdy auto jest często parkowane na ulicy, użytkowane w dużym mieście albo regularnie pokonuje długie trasy. W takich sytuacjach nawet pojedyncza szkoda może oznaczać znaczny wydatek. Kierowcy szukający oszczędności mogą sprawdzić również wariant AC Mini, jeśli jest dostępny w ofercie ubezpieczyciela. Zwykle taki wariant zapewnia ochronę w wybranych sytuacjach, a nie tak szeroki zakres jak pełne autocasco.
Assistance, NNW i ubezpieczenie szyb – dodatkowa ochrona w praktyce
Dobrze dobrana polisa komunikacyjna może obejmować więcej niż OC i AC. Dodatkowe ubezpieczenia pomagają ograniczyć koszty zdarzeń, które niekoniecznie wiążą się z kolizją. Assistance samochodowe przydaje się przede wszystkim wtedy, gdy auto ulegnie awarii, zostanie unieruchomione lub uczestniczy w wypadku. W zależności od wariantu ubezpieczenie zapewnia pomoc na miejscu zdarzenia, holowanie, transport podróżnych, samochód zastępczy albo zakwaterowanie.
NNW kierowcy i pasażerów zapewnia natomiast świadczenie w związku z następstwami nieszczęśliwego wypadku komunikacyjnego. Warto rozważyć także ubezpieczenie szyb. Pęknięcie szyby czołowej, np. po uderzeniu kamienia spod kół innego pojazdu, wymaga kosztownej naprawy lub wymiany. Odrębna ochrona szyb może pomóc pokryć taki wydatek, a w zależności od warunków polisy umożliwić likwidację szkody bez angażowania ubezpieczenia AC. W ofercie TUZ Ubezpieczenia dostępne są m.in. OC, AC, Assistance, NNW oraz ubezpieczenie szyb.
Na co zwrócić uwagę przy wyborze polisy?
Porównując ubezpieczenia komunikacyjne, nie kieruj się wyłącznie wysokością składki. Dwie oferty o podobnej cenie zapewniają zupełnie inny poziom ochrony. Przed podpisaniem umowy przeanalizuj kilka istotnych elementów. Najważniejszy jest zakres ochrony. Sprawdź, jakie zdarzenia obejmuje polisa i w jakich sytuacjach możesz liczyć na odszkodowanie. W przypadku AC ważne są między innymi ochrona przed kradzieżą, zakres uszkodzeń objętych umową oraz sposób likwidacji szkody. Przy Assistance kluczowe będą limity holowania i rodzaje dostępnej pomocy. Wyłączenia odpowiedzialności to z kolei określone sytuacje, w których ubezpieczyciel może odmówić wypłaty świadczenia lub ograniczyć swoją odpowiedzialność. Warto zapoznać się z zapisami OWU dotyczącymi między innymi stanu technicznego pojazdu, wymaganych zabezpieczeń antykradzieżowych czy sposobu użytkowania auta.
Suma ubezpieczenia i limity określają natomiast maksymalną kwotę, do której odpowiada ubezpieczyciel, oraz limity przypisane do poszczególnych świadczeń. W przypadku AC znaczenie ma sposób ustalania wartości samochodu i odszkodowania. W Assistance trzeba zwrócić uwagę na limity kosztów pomocy, a przy NNW na sumę ubezpieczenia, od której zależy wysokość możliwego świadczenia.
Dopasuj ochronę do samochodu i stylu jazdy
Nie istnieje jedna polisa odpowiednia dla każdego kierowcy. Wybór ubezpieczenia samochodu powinien uwzględniać przede wszystkim wiek i wartość pojazdu, częstotliwość użytkowania oraz możliwości finansowe właściciela. Właściciel nowego auta potrzebuje szerokiego AC. Przy starszym samochodzie porównaj koszt autocasco z aktualną wartością pojazdu i potencjalnymi korzyściami z ochrony. Nie zakładaj jednocześnie, że starsze auto nie potrzebuje AC, gdyż dostępność i opłacalność polisy zależą od indywidualnej sytuacji oraz warunków oferty.
Znaczenie ma również sposób korzystania z samochodu. Osoba poruszająca się głównie po mieście może częściej narażać auto na drobne stłuczki parkingowe, natomiast kierowca regularnie pokonujący setki kilometrów powinien szczególnie dokładnie przeanalizować zakres Assistance. Jeśli samochodem podróżuje cała rodzina, uwzględnij również ochronę kierowcy i pasażerów.